Location de voiture à l'étranger : la check-list assurance, carte et caution
Avant de louer une voiture à l'étranger, vérifiez ces points dans l'ordre : quelle assurance couvre quoi, quelle carte bancaire présenter, combien sera bloqué en caution et comment récupérer une franchise. Check-list à imprimer.
Certains liens de cet article mènent à des services partenaires. Si vous y effectuez un achat, le site peut percevoir une commission ; cela n’influence ni le prix ni notre appréciation.
La location de voiture à l'étranger se passe presque toujours bien jusqu'au comptoir. C'est là que tombent les phrases qui coûtent cher : « il nous faut une carte de crédit au nom du conducteur », « la caution est de mille euros », « vous n'êtes pas couvert pour les pneus ». Voici la check-list que je passerais en revue avant de réserver, puis la veille du départ, puis au comptoir. Chaque point correspond à une mauvaise surprise classique.
Comprendre les trois couches d'assurance
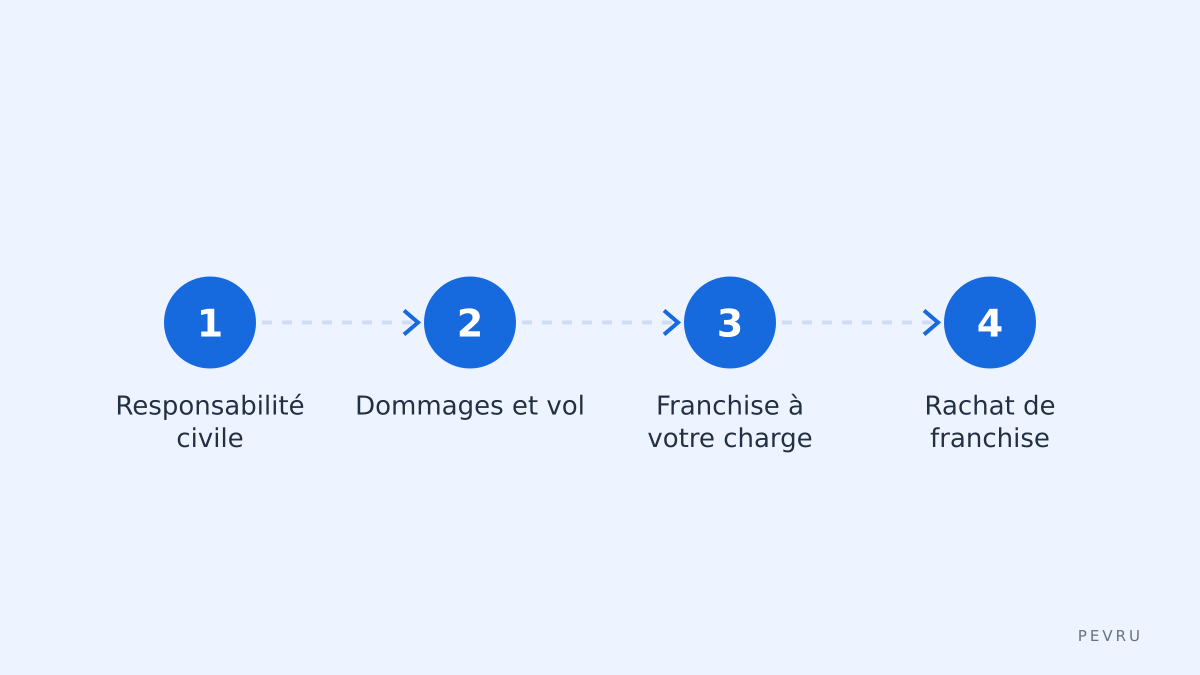
Avant la check-list, il faut savoir ce qu'on achète. Une location comprend en général trois niveaux.
La responsabilité civile, obligatoire, couvre les dommages causés aux tiers. Elle est incluse dans le prix de base partout où l'on loue légalement.
L'assurance dommages et vol du véhicule (souvent appelée CDW et TP dans les conditions). Elle limite votre responsabilité à un montant appelé franchise : en cas de dégâts, vous payez au maximum cette somme. Le Centre européen des consommateurs le rappelle : votre responsabilité n'est limitée à la franchise que si vous avez bien souscrit cette couverture.
Le rachat de franchise, vendu soit au comptoir par le loueur (« Super Cover », « zéro franchise »), soit à la réservation par l'intermédiaire, soit inclus dans certaines cartes bancaires haut de gamme. C'est la couche qui fait la différence entre payer zéro et payer la franchise entière.
Le piège classique : penser qu'on est « assuré » parce que la ligne 2 est incluse, et découvrir au retour que la franchise est de plusieurs centaines ou milliers d'euros, débitée sur la carte pour une rayure.
La check-list avant de réserver
Le montant de la franchise. Il doit figurer dans les conditions de location avant le paiement. S'il n'y est pas, changez d'offre.
Le montant de la caution. La caution correspond en général à la franchise, parfois davantage pour les catégories supérieures. Elle est bloquée (pré-autorisation) sur votre carte, pas débitée, mais elle réduit d'autant votre plafond disponible pendant le voyage.
Le type de carte accepté. Beaucoup de loueurs exigent une carte de crédit au nom du conducteur principal au comptoir, même si la réservation en ligne a été faite avec une carte de débit. Avec une carte de débit, les montants sont débités immédiatement au lieu d'être bloqués, ce que de nombreux loueurs refusent pour la caution. Vérifiez auprès de votre banque si votre carte est bien une carte de crédit (paiement différé) ou une carte de débit : en France, la mention est inscrite sur la carte.
Le rachat de franchise, comparé sur trois sources : celui du loueur au comptoir (souvent le plus cher, mais il annule la franchise directement), celui de l'intermédiaire de réservation (moins cher, mais il fonctionne par remboursement après coup), et celui de votre carte bancaire (vérifiez qu'il couvre le pays et la durée, et que la location est payée avec cette carte).
Les conducteurs additionnels, souvent payants et à déclarer ; un conducteur non déclaré au volant annule les garanties.
Le kilométrage et le passage de frontière. Une location en Espagne pour aller au Portugal, ou en Croatie vers la Bosnie, doit être autorisée par écrit ; sinon, l'assurance ne suit pas.
Comment marche l'assurance d'un intermédiaire
Les comparateurs et intermédiaires de réservation vendent leur propre couverture. Sur DiscoverCars, elle s'appelle « Full Coverage » et fonctionne par remboursement : vous payez d'abord la franchise au loueur en cas de sinistre, puis vous demandez le remboursement à l'intermédiaire avec les justificatifs. Au moment de la vérification, la couverture rembourse la franchise et divers frais annexes (pneus, vitres, rétroviseurs, dessous de caisse, remorquage, frais administratifs, immobilisation) jusqu'à un plafond global de 5 000 euros, et exclut notamment l'intérieur et le nettoyage hors collision, le vol de pièces isolées, les amendes et les dommages aux tiers.
Deux limites à bien comprendre :
La caution reste due. L'intermédiaire l'écrit clairement : le loueur bloque quand même la caution au comptoir. La couverture n'évite pas l'avance de frais, elle la rembourse.
Le délai et les pièces. Le remboursement se fait après enquête, qui peut prendre plusieurs semaines, et exige contrat, état des lieux, facture des réparations et preuve de paiement. Sans état des lieux signé, le dossier est fragile.
L'avantage, c'est le prix, souvent nettement inférieur au rachat de franchise vendu au comptoir, et la comparaison des loueurs sur un même écran avec les montants de caution affichés. L'alternative sans intermédiaire : réserver directement chez un loueur international et prendre son rachat de franchise, plus cher mais sans avance de frais, ou compter sur l'assurance de votre carte bancaire premium après avoir lu ses exclusions.
Solution de rachat | Avance de frais en cas de sinistre | Prix habituel | Point faible |
|---|---|---|---|
Rachat du loueur au comptoir | Aucune ou très faible | Le plus élevé | Vendu sous pression au comptoir |
Couverture de l'intermédiaire | Oui, remboursée ensuite | Plus bas | Dossier, délai, plafond |
Assurance de la carte bancaire | Oui, remboursée ensuite | Inclus dans la cotisation | Exclusions par pays, durée, type de véhicule |
Aucun rachat | Franchise entière | Zéro | Risque maximal |
La check-list au comptoir
C'est le moment où l'on est fatigué, pressé, et où l'on signe vite. Prenez dix minutes.
Sortez la bonne carte, au nom du conducteur principal, avec un plafond suffisant pour la caution plus vos dépenses de voyage. Appelez votre banque avant le départ pour relever le plafond temporairement si nécessaire.
Faites-vous confirmer le montant bloqué et demandez qu'il figure sur le contrat. Le Centre européen des consommateurs rappelle que montant et conditions de restitution doivent être affichés dans l'agence et dans les conditions générales.
Refusez poliment les options non prévues (rachat de franchise si vous en avez déjà un, GPS, siège enfant que vous avez apporté). Demandez un « non » écrit sur le contrat pour l'option refusée si le vendeur insiste.
Faites l'état des lieux en présence d'un employé, avec photos datées de chaque face, des jantes, du pare-brise, du toit et de l'intérieur, jauge de carburant et kilométrage compris. Faites noter chaque rayure sur le document.
Vérifiez la politique carburant : plein à plein est la règle saine ; les formules « plein prépayé » sont rarement à votre avantage.
La check-list au retour
Rendez la voiture aux horaires d'ouverture, avec un employé présent pour un second état des lieux contradictoire. Un retour « clés dans la boîte » vous prive de témoin.
Photographiez de nouveau le véhicule, la jauge et le compteur, et conservez le ticket de carburant.
Demandez un document de restitution signé mentionnant l'absence de nouveau dommage.
Surveillez votre compte pendant quelques semaines : la libération de la caution peut prendre du temps selon la banque, et un débit ultérieur pour dommages n'est légitime que si vous avez explicitement accepté après le sinistre, comme le rappelle le Centre européen des consommateurs.
En cas de litige : écrivez d'abord au service client du loueur, puis en recommandé avec vos photos et documents ; en Europe, le Centre européen des consommateurs peut vous accompagner gratuitement pour un litige transfrontalier.
Ce que je retiens
La location à l'étranger ne réserve pas de mauvaises surprises à qui a compris trois choses : la franchise est le vrai risque, la caution est bloquée sur une carte de crédit au nom du conducteur, et le rachat de franchise se compare avant de partir, pas au comptoir. Un intermédiaire comme DiscoverCars permet de voir la caution et le prix de sa couverture avant de réserver, à condition d'accepter la logique du remboursement après avance de frais ; réserver en direct avec le rachat du loueur reste l'option la plus simple si vous ne voulez rien avancer. Dans tous les cas, vérifiez les conditions et la disponibilité sur le site du service, et faites vos photos.